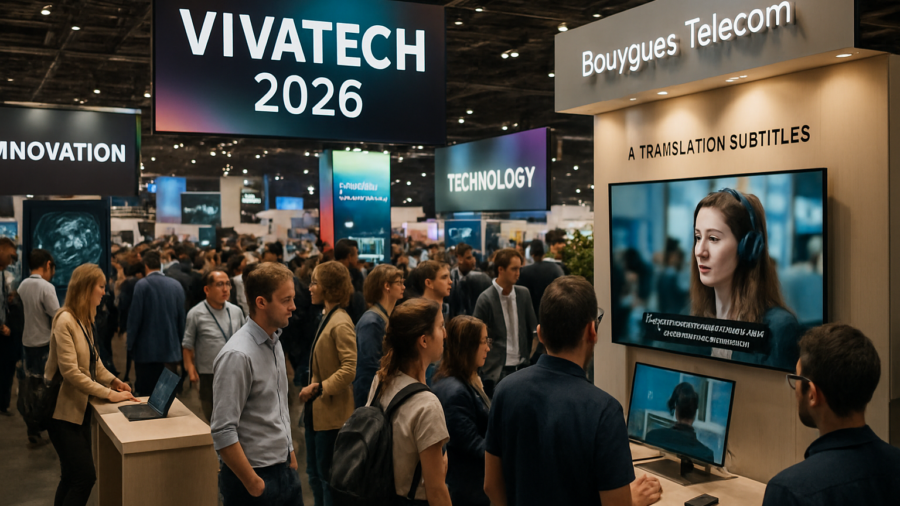
À VivaTech 2026, deux signaux se détachent derrière le bruit de salon. D’un côté, l’IA s’invite dans les usages grand public à travers des fonctions de traduction temps réel intégrées aux box. De l’autre, l’État remet sur la table une architecture d’innovation de rupture inspirée du modèle allemand, avec l’ambition de combler un chaînon manquant entre recherche, industrie et souveraineté.
VivaTech 2026 confirme une inflexion nette du discours technologique français. L’événement ne se contente plus d’exposer des prototypes ou des promesses, il met en scène des mécanismes de passage à l’échelle. Deux annonces, en apparence éloignées, illustrent cette convergence. La première est très produit, très usage, presque banale dans sa forme mais structurante dans ses implications. Bouygues Telecom a présenté son service de sous-titres traduits par intelligence artificielle sur le décodeur b.tv, avec une trajectoire d’industrialisation déjà esquissée via des partenaires médias. La seconde est institutionnelle et potentiellement systémique. À Paris, les ministres français et allemand ont acté la nécessité d’un outil dédié à l’innovation de rupture et ont reçu un rapport appelant à la création en France d’une agence interopérable avec l’allemand SPRIND, et vite. Entre ces deux pôles, un même enjeu se dessine pour l’écosystème français et européen: transformer l’innovation en capacité opérationnelle, mesurable, exportable, dans un contexte de compétition technologique où l’Asie et les États-Unis imposent leurs rythmes.
Quand l’IA devient une fonctionnalité de distribution
La démonstration de Bouygues Telecom est moins anecdotique qu’il n’y paraît. La traduction automatique de sous-titres sur un décodeur n’est pas une percée scientifique, mais un marqueur de maturité d’intégration. Elle signale que les opérateurs télécoms, historiquement positionnés sur l’infrastructure et la distribution, cherchent désormais des différenciateurs logiciels à forte visibilité utilisateur. L’IA générative et les modèles de traduction deviennent des briques de service, au même titre que le replay ou la recommandation. Ce déplacement est stratégique: il permet de capter de la valeur au-delà de la connectivité, dans un marché où l’ARPU est sous pression et où la concurrence se joue sur l’expérience, la fidélisation et les bundles.
Techniquement, ce type de service impose une chaîne complète: reconnaissance vocale, alignement temporel, traduction, rendu typographique, gestion des latences, et surtout contrôle qualité. Le point critique n’est pas la capacité à produire une traduction, mais la capacité à la produire avec une stabilité suffisante pour un usage télévisuel, sur des contenus variés, avec des contraintes de synchronisation et de lisibilité strictes. La question de l’architecture se pose immédiatement: traitement embarqué ou cloud, coûts d’inférence, gestion des pics d’audience, et gouvernance des données audio. Dans un contexte européen, la conformité (RGPD, localisation, sous-traitance) devient un paramètre de design, pas un add-on juridique. À cela s’ajoute l’enjeu d’accessibilité. Les sous-titres ne sont pas seulement un confort linguistique, ils relèvent aussi de l’inclusion, ce qui renforce l’intérêt des diffuseurs et des régulateurs. L’IA, ici, agit comme un accélérateur de couverture et de personnalisation, mais elle ouvre aussi un nouveau front de responsabilité: erreurs de traduction, biais, contresens dans des contenus sensibles, et mécanismes de recours.
Le fait que ce type de fonctionnalité soit présenté à VivaTech, et non dans un événement purement télécom, est révélateur. Les opérateurs se repositionnent comme plateformes de services, et l’IA devient un langage commun entre médias, distribution et cloud. La valeur se déplace vers l’orchestration: choisir les modèles, contractualiser les fournisseurs, optimiser les coûts d’inférence, instrumenter la qualité, et intégrer le tout dans une expérience fluide. Pour l’écosystème français, cela crée un espace pour des acteurs spécialisés (ASR, traduction, observabilité, sécurité) mais aussi un risque de dépendance accrue aux modèles dominants si la chaîne n’est pas maîtrisée. La bataille n’est pas seulement technologique, elle est industrielle: qui opère, qui audite, qui garantit, qui facture.
Robots, deeptech et l’épreuve du passage à l’échelle
Le salon a également mis en lumière une tension devenue structurante pour l’Europe: l’écart entre excellence en recherche, créativité produit et capacité d’industrialisation. Les démonstrations robotiques, souvent portées par des startups, se heurtent à une réalité de marché dominée par des acteurs capables de produire vite, en volume, avec des chaînes d’approvisionnement intégrées. Le sujet n’est pas seulement la performance des robots, mais le système qui permet de les déployer: certification, sécurité, maintenance, intégration logicielle, et surtout coût total de possession. Dans ce domaine, l’avantage compétitif se construit autant sur la fabrication et la logistique que sur l’algorithme.
À VivaTech, la scène européenne a cherché à se distinguer face à des géants asiatiques, et l’on voit émerger un discours plus lucide sur les conditions de compétitivité. L’article consacré aux robots souligne que les startups européennes tentent de tirer leur épingle du jeu face aux géants chinois. Cette formulation résume un rapport de force: la Chine combine capacité industrielle, vitesse d’itération et soutien public, tandis que l’Europe dispose d’atouts en ingénierie, en sûreté et en niches industrielles, mais souffre d’un déficit de capital patient et d’une fragmentation des marchés. Le résultat est connu: des innovations prometteuses, mais des trajectoires de scale-up plus longues, plus coûteuses, et parfois rachetées avant maturité.
Ce constat renvoie à une question de politique industrielle. Les robots, comme l’IA embarquée, sont des technologies à double usage: productivité civile et potentiel stratégique. L’Europe ne peut pas se contenter d’être un laboratoire. Elle doit devenir une zone de déploiement. Or, le déploiement exige des acheteurs, des standards et des mécanismes de réduction de risque. Les grands comptes industriels, les opérateurs d’infrastructures et le secteur public ont un rôle de premier client, mais cela suppose des dispositifs d’achat adaptés, des sandboxes réglementaires, et une capacité à financer des pilotes jusqu’à l’industrialisation. C’est précisément là que la discussion sur une agence d’innovation de rupture prend tout son sens.
Une agence de rupture, ou la tentative de combler le trou d’air entre labo et industrie
La proposition d’une agence française interopérable avec SPRIND vise à traiter un angle mort récurrent: la transition entre recherche appliquée, démonstrateur et produit industrialisable. Les instruments existants en France et en Europe financent relativement bien l’amorçage et la R&D, mais peinent à porter des programmes risqués, longs, orientés mission, avec une logique de résultats. Le modèle SPRIND, inspiré de certaines pratiques anglo-saxonnes, assume une approche plus agressive: sélectionner peu de projets, financer vite, arrêter vite, et concentrer l’effort sur des ruptures à potentiel systémique. L’interopérabilité évoquée dans le rapport est un point clé: elle suggère une coordination transfrontalière, donc une possibilité de mutualiser des budgets, des appels à projets, et des marchés pilotes, au lieu de dupliquer des initiatives nationales qui restent sous-dimensionnées.
Pour que cette agence ne soit pas un énième guichet, trois conditions paraissent déterminantes. Premièrement, une gouvernance capable de décider rapidement, avec des profils hybrides (industrie, recherche, investissement) et une tolérance explicite à l’échec. Deuxièmement, un accès direct à des terrains d’expérimentation et à des acheteurs, publics comme privés, afin de transformer les programmes en déploiements. Troisièmement, une articulation claire avec les outils existants (Bpifrance, programmes européens, pôles de compétitivité) pour éviter la cannibalisation et la confusion. L’enjeu n’est pas d’ajouter une couche, mais de créer une fonction manquante: celle qui finance et pilote la phase la plus risquée, celle où l’on passe du possible au reproductible.
Cette dynamique rejoint, par un autre chemin, la logique observée côté Bouygues Telecom. Dans les deux cas, la valeur se joue dans l’exécution: intégrer des briques d’IA dans des produits distribués à grande échelle, ou transformer des ruptures deeptech en capacités industrielles. Le fil rouge est la maîtrise de la chaîne, depuis le modèle jusqu’au marché. Et cette maîtrise est aussi une question de souveraineté pragmatique: non pas l’autarcie, mais la capacité à choisir ses dépendances, à auditer ses composants, à sécuriser ses données, et à conserver des marges de manœuvre économiques.
Ce que VivaTech 2026 dit de la trajectoire française
Les annonces de VivaTech 2026 dessinent une France qui cherche à sortir d’un paradoxe: beaucoup d’innovation, mais une difficulté chronique à transformer l’essai face aux plateformes globales et aux champions industriels asiatiques. L’IA dans les box illustre une voie courte vers la valeur, par l’intégration de services différenciants dans des canaux de distribution existants. L’agence de rupture, si elle se concrétise, vise une voie longue, plus risquée, mais potentiellement décisive pour créer des avantages technologiques durables dans des domaines comme la robotique, l’énergie, la défense, les matériaux ou le quantique.
La suite se jouera sur des arbitrages concrets. Côté produits IA, la question est celle de la qualité et du coût d’exploitation, donc de la capacité à industrialiser l’inférence et à contractualiser des garanties. Côté politique d’innovation, la question est celle de la vitesse et de la taille critique: budgets, mandat, capacité à attirer des talents, et compatibilité avec les cadres européens. Si ces deux mouvements convergent, VivaTech pourrait marquer moins un moment de communication qu’un changement de régime: une innovation française qui cesse d’être un catalogue de promesses pour devenir une mécanique de déploiement, avec des résultats observables sur le marché et dans l’appareil productif.
