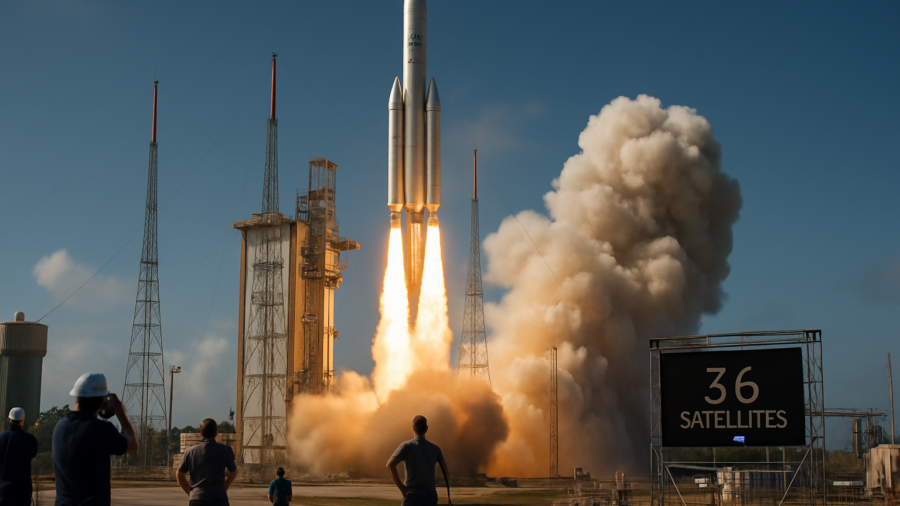
Le tir d’Ariane 6 depuis Kourou, avec une grappe de satellites pour Amazon, dépasse le symbole. Il requalifie la capacité européenne à servir le marché des constellations, tout en posant une question centrale pour la décennie à venir : comment concilier souveraineté, compétitivité et cadence industrielle face aux nouveaux standards du secteur.
Le décollage d’Ariane 6 depuis Kourou n’est pas seulement un jalon technique, c’est un signal de marché. En plaçant en orbite une charge utile pensée pour la logique des constellations, l’Europe démontre qu’elle peut à nouveau opérer sur le segment le plus dynamique du spatial commercial, celui où la valeur se déplace du satellite unitaire vers des flottes, des cadences et des coûts récurrents. L’événement est d’autant plus structurant qu’il intervient dans une période où l’accès autonome à l’espace est redevenu un sujet de politique industrielle autant que de stratégie de défense, et où la compétition se joue sur la fiabilité, la disponibilité et la capacité à absorber des campagnes de lancement répétées.
Un tir qui reconfigure la lecture du risque européen
Sur le plan factuel, la mission a validé une configuration de puissance et une logique de déploiement qui rapprochent Ariane 6 des besoins actuels des opérateurs de constellations. Le marqueur le plus visible est le déploiement d’un seul coup de 36 satellites pour le compte d’Amazon, un volume qui matérialise l’entrée d’Ariane 6 dans un régime de missions où l’optimisation ne se limite plus à la performance brute, mais à l’efficacité de la séquence de séparation, à la précision d’injection et à la robustesse des opérations en chaîne. Pour Arianespace et l’écosystème industriel européen, l’enjeu est de transformer ce succès en trajectoire de fiabilité, car la crédibilité commerciale se construit moins sur un tir spectaculaire que sur une série statistique, avec des fenêtres de lancement tenues, des interfaces standardisées et une gestion du risque contractualisée.
La présence d’Amazon dans la charge utile est, elle aussi, un indicateur stratégique. Elle illustre la bascule du spatial vers des clients capables d’acheter du lancement comme une commodité, avec des exigences proches de celles du cloud ou des télécoms en matière de SLA, de planification et de gestion des aléas. Pour l’Europe, cela signifie que l’argument de souveraineté, indispensable pour les missions institutionnelles, ne suffit plus pour gagner des parts sur le marché commercial. Il faut une proposition de valeur complète, combinant coût total, cadence, flexibilité et capacité à absorber des campagnes multi-lancements. Le succès du tir ouvre donc une fenêtre, mais il ne règle pas la question structurante, celle de la compétitivité systémique face à des acteurs qui ont industrialisé la réutilisation, la production en série et l’intégration verticale.
Le vrai sujet est la cadence, pas le record
Le record de satellites déployés agit comme un révélateur, mais la bataille se jouera sur la répétabilité. Les constellations imposent une économie de flux, où l’opérateur veut lisser le risque sur plusieurs tirs, sécuriser des créneaux et réduire les coûts de non-qualité. Cela met sous tension toute la chaîne européenne, depuis la production des étages et des moteurs jusqu’aux opérations au sol à Kourou, en passant par la disponibilité des moyens d’essais et la gestion des sous-traitants. Ariane 6 a été conçue pour rationaliser et modulariser, mais l’industrialisation réelle se mesure à la capacité à monter en cadence sans dérive de coûts ni goulots d’étranglement. Dans ce cadre, la mission Amazon est un test de crédibilité, car elle associe un client industriel exigeant à une charge utile typique des déploiements en série.
Cette dynamique renvoie aussi à une question de positionnement. L’Europe doit arbitrer entre deux logiques parfois contradictoires. D’un côté, sécuriser l’accès autonome à l’espace pour les besoins institutionnels, scientifiques et de défense, avec des exigences de fiabilité et de contrôle. De l’autre, se battre sur un marché commercial où la pression sur les prix et la rapidité d’exécution dominent. Ariane 6 peut servir les deux, mais pas avec les mêmes métriques de performance. La tentation est de faire du lancement un instrument de souveraineté, au risque de perdre la bataille des volumes. L’alternative est de viser une compétitivité plus agressive, ce qui suppose des choix industriels, des investissements et une gouvernance orientée vers la cadence, la standardisation et l’optimisation des coûts sur le cycle de vie.
Innovation utile et continuité institutionnelle
Le tir réussi intervient aussi dans un continuum institutionnel qui dépasse le seul marché des constellations. Ariane 6 est appelée à devenir un vecteur de référence pour des missions scientifiques européennes, où la contrainte n’est pas la cadence mais la précision, la compatibilité avec des profils orbitaux spécifiques et la gestion de charges utiles complexes. La feuille de route de l’ESA en donne un exemple concret avec le lancement par Ariane 6 prévu fin 2028 de la mission Comet Interceptor. Cette perspective rappelle que la valeur d’un lanceur se mesure aussi à sa polyvalence et à sa capacité à soutenir une politique scientifique et technologique autonome. En d’autres termes, l’Europe ne peut pas se permettre un lanceur uniquement optimisé pour le commercial, pas plus qu’elle ne peut se contenter d’un lanceur institutionnel incapable de rivaliser sur les segments porteurs.
Sur le plan de l’innovation, l’enjeu n’est pas de multiplier les ruptures, mais de choisir celles qui améliorent le ratio performance-coût et la disponibilité opérationnelle. Les constellations poussent vers des interfaces plus standard, des campagnes de lancement plus courtes, une intégration plus fluide entre le satellite, le dispensateur et le lanceur. Elles favorisent aussi des architectures où la valeur se déplace vers le service global, incluant planification, assurance, gestion des risques et parfois services orbitaux. Pour Ariane 6, la question devient alors celle de l’écosystème : comment articuler le lanceur avec des offres de services, des partenariats industriels et une capacité à intégrer des charges utiles multiples, tout en maintenant une exigence de qualité compatible avec les missions institutionnelles.
Ce que ce succès change pour l’Europe
À court terme, le lancement réussit à réinstaller l’Europe dans une narration de capacité, après des années où l’accès à l’espace a été perçu comme un point de fragilité. Mais l’effet durable dépendra de la suite : enchaîner les missions, tenir les calendriers, et démontrer une économie de production stable. À moyen terme, l’Europe devra clarifier sa doctrine industrielle. Si l’objectif est de capter une part significative du marché des constellations, il faudra une stratégie de volume, donc une cadence plus élevée, une politique de coûts assumée et des mécanismes contractuels adaptés aux grands opérateurs privés. Si l’objectif prioritaire reste la souveraineté, il faudra sécuriser les budgets institutionnels et garantir une base de charge utile régulière, tout en évitant que le lanceur ne devienne un actif sous-utilisé.
La trajectoire la plus crédible est probablement hybride, mais elle exige une exécution sans ambiguïté. Ariane 6 vient de prouver qu’elle peut réaliser une mission emblématique pour l’économie des constellations. La prochaine étape est moins spectaculaire et plus déterminante : transformer un succès en série, et une série en avantage compétitif. Dans un secteur où la référence est désormais la disponibilité quasi industrielle, l’Europe n’a pas seulement besoin d’un lanceur performant. Elle a besoin d’un système de lancement, c’est-à-dire d’une capacité à produire, opérer et vendre du lancement comme une infrastructure critique, au service à la fois de ses ambitions commerciales et de son autonomie stratégique.
